شرکت فاینتک ۱۸ شهریور ۱۴۰۵ اعلام کرد سکوی همآفرین از آغاز فعالیت، بیش از ۵ همت (هزار میلیارد تومان) برای بیش از ۳۰۰ شرکت تأمین مالی کرده و در حجم و تعداد طرح «رتبهٔ اول» بازار را دارد. دادههای داراویو هر دو ادعا را تأیید میکند؛ به شرط آنکه همهٔ سالها را بشماریم.
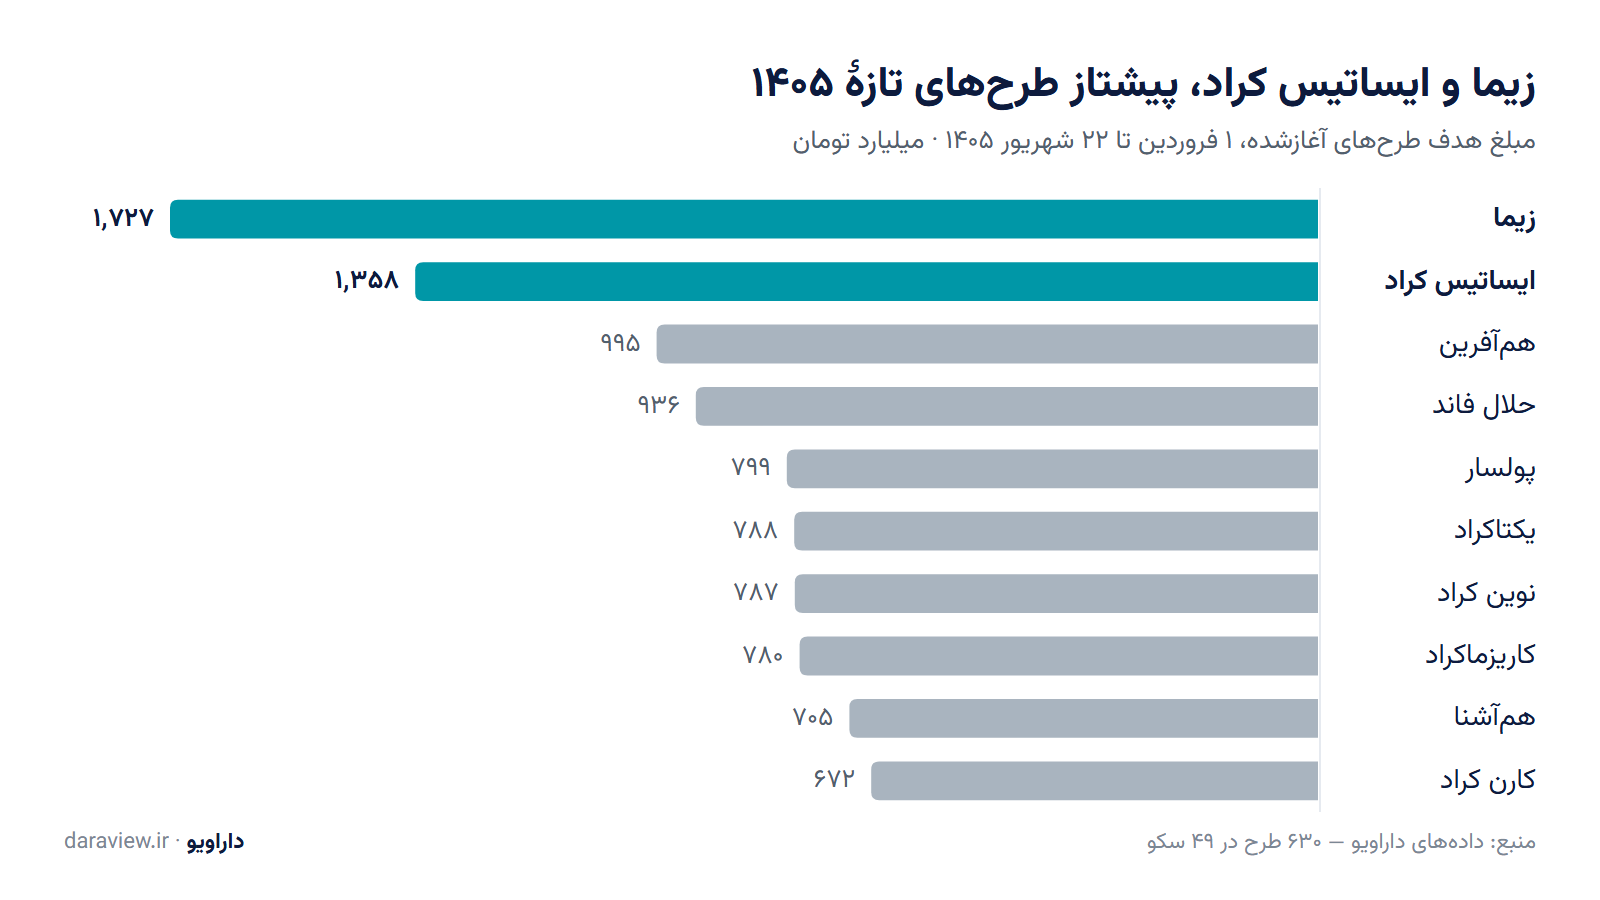
اگر فقط طرحهایی را ببینیم که از ابتدای ۱۴۰۵ آغاز شدهاند، صدر جدول جای دیگری است: زیما و ایساتیس کراد با فاصله جلوترند و همآفرین سوم است. برای اینکه روشن شود این رقابت واقعاً چه شکلی دارد، ۴۹ سکوی فعال امسال را با چهار معیار کنار هم گذاشتهایم: حجم طرحها، نرخ سود پیشبینیشده، سهم ضمانت بانکی، و اینکه هر سکو پولش را از چه نوع سرمایهگذاری جذب میکند.
بزرگترین سکوهای تأمین مالی جمعی در ۱۴۰۵ کداماند؟

از ابتدای فروردین تا ۲۲ شهریور ۱۴۰۵، ۶۳۰ طرح با مبلغ هدف حدود ۱۵٫۹ همت در ۴۹ سکو آغاز شده است. زیما با ۶۶ طرح و ۱٬۷۲۷ میلیارد تومان، و ایساتیس کراد با ۵۶ طرح و ۱٬۳۵۸ میلیارد تومان، رویهم نزدیک به یکپنجم این بازار را ساختهاند. همآفرین با ۹۹۵ میلیارد تومان سوم است و فاصلهاش با حلال فاند در رتبهٔ چهارم (۵۹ میلیارد تومان) تنها یکششمِ فاصلهاش با ایساتیس کراد (۳۶۳ میلیارد تومان) است.
| رتبه | سکو | تعداد طرح | مبلغ هدف (میلیارد تومان) | سهم از بازار |
|---|---|---|---|---|
| ۱ | زیما | ۶۶ | ۱٬۷۲۷ | ۱۰٫۹٪ |
| ۲ | ایساتیس کراد | ۵۶ | ۱٬۳۵۸ | ۸٫۶٪ |
| ۳ | همآفرین | ۳۸ | ۹۹۵ | ۶٫۳٪ |
| ۴ | حلال فاند | ۴۰ | ۹۳۶ | ۵٫۹٪ |
| ۵ | پولسار | ۲۵ | ۷۹۹ | ۵٫۰٪ |
| ۶ | یکتاکراد | ۳۶ | ۷۸۸ | ۵٫۰٪ |
| ۷ | نوین کراد | ۳۰ | ۷۸۷ | ۵٫۰٪ |
| ۸ | کاریزماکراد | ۲۶ | ۷۸۰ | ۴٫۹٪ |
| ۹ | همآشنا | ۲۹ | ۷۰۵ | ۴٫۴٪ |
| ۱۰ | کارن کراد | ۲۷ | ۶۷۲ | ۴٫۲٪ |
این جدول «مبلغ هدف» طرحهای تازه را میشمارد، نه پولی را که واقعاً جذب شده است. با این حال معیار دوم هم به همان نتیجه میرسد. گزارش تجارتنیوز از عملکرد سکوها از ابتدای سال تا پایان تیر ۱۴۰۵، که بر پایهٔ مبلغ تأمینشده است، زیما (۸۳۳ میلیارد تومان در ۳۶ طرح) و ایساتیس کراد (۷۴۴ میلیارد تومان در ۳۳ طرح) را در دو رتبهٔ اول و پولسار (۵۷۵ میلیارد تومان در ۱۸ طرح) را سوم نشان میدهد.
این رقابت در بازاری جریان دارد که خودش هم رکورد میزند. به گزارش دیجیاتو به نقل از کراد پلاس، تأمین مالی جمعی در بهار ۱۴۰۵ از ۶ همت گذشت که بالاترین رقم فصلی از آغاز این ابزار است، و تجارتنیوز رشد عملکرد سکوها در چهار ماه نخست امسال را نسبت به مدت مشابه ۱۴۰۴، ۱۲۰٪ گزارش کرده است. در دادههای داراویو، مرداد با ۱۴۵ طرح و ۳٬۹۶۲ میلیارد تومان مبلغ هدف پرکارترین ماه سال بوده و شهریور تا روز ۲۲ام به ۱۱۱ طرح و ۳٬۱۳۳ میلیارد تومان رسیده است.
رکورد ۵ همتی همآفرین دقیقاً چه میگوید؟
به گفتهٔ فاینتک، دارندهٔ سکوی همآفرین، این سکو «بیش از ۵۰ هزار میلیارد ریال» تأمین مالی را برای «بیش از ۳۰۰ شرکت» رقم زده و «بیش از ۳۰ هزار سرمایهگذار خرد» تاکنون در آن سرمایهگذاری کردهاند (اکوایران، ۱۸ شهریور ۱۴۰۵). این عدد انباشته است، نه یکساله: همآفرین از خرداد ۱۳۹۹ با مجوز فرابورس فعالیت رسمی دارد.
«همآفرین در حال حاضر رتبه اول را در حوزه حجم تامین مالی جمعی و همچنین رتبه اول را در حوزه تعداد طرحهای اجراشده در اختیار دارد.» — فاینتک، به نقل از اکوایران
دادههای داراویو، که برای همآفرین از مرداد ۱۴۰۰ شروع میشود، ۳۰۹ طرح و ۵٬۱۳۹ میلیارد تومان مبلغ جذبشده را برای این سکو نشان میدهد؛ بیش از هر سکوی دیگری، هم در مبلغ و هم در تعداد طرح. پس ادعای رتبهٔ اول، در معیار انباشته، درست است.
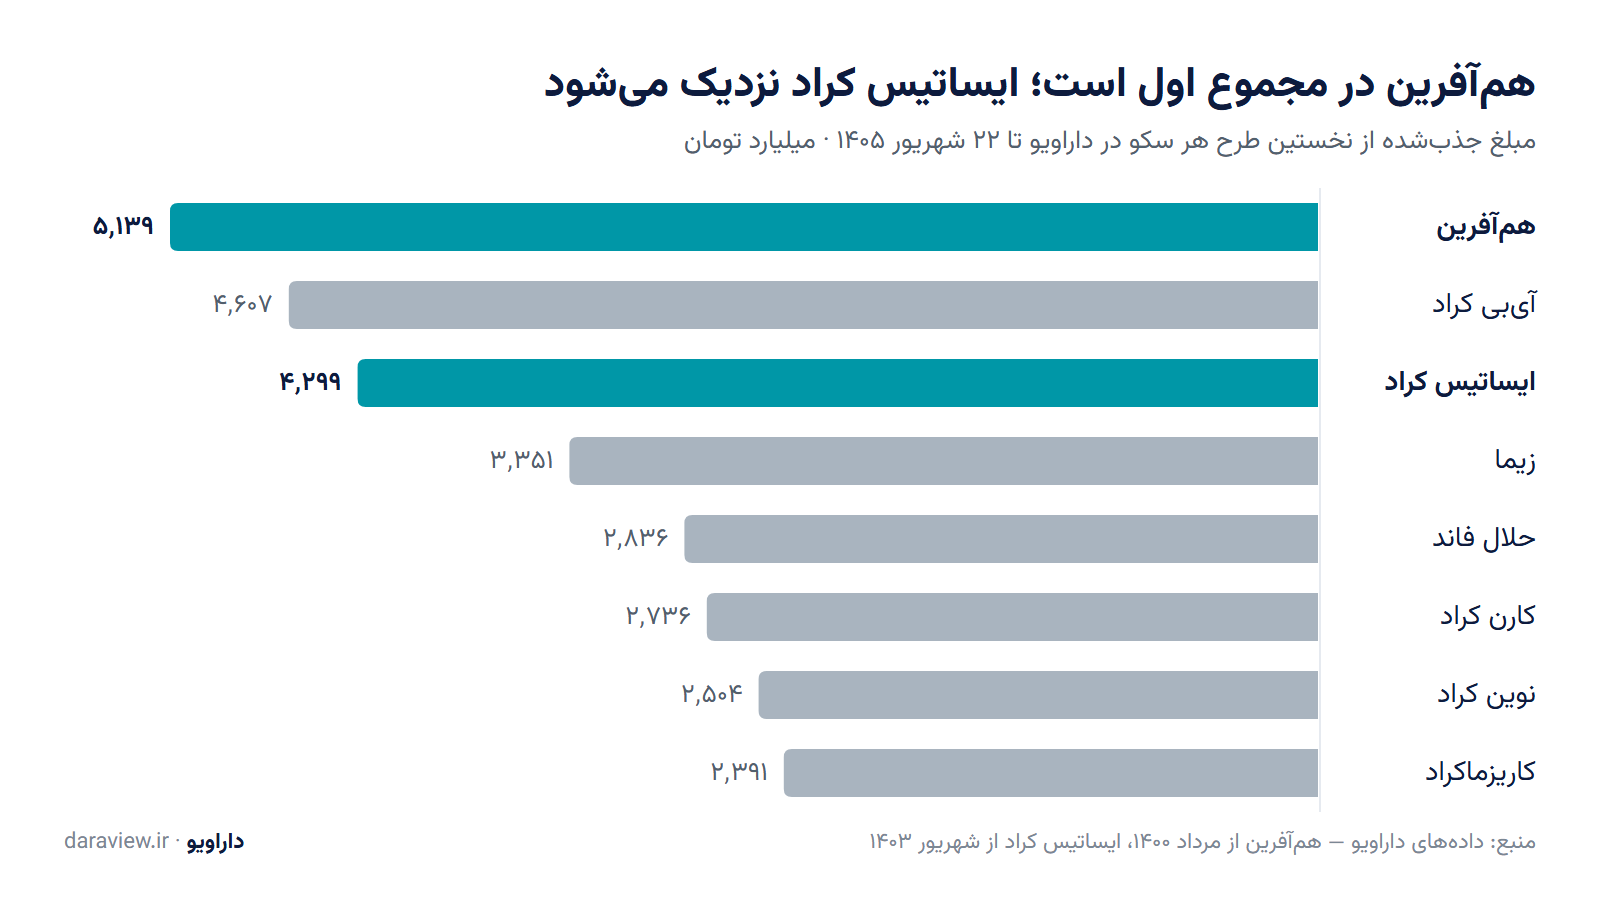
اما همین نمودار چیز دیگری هم میگوید. ایساتیس کراد، که نخستین طرحش در دادههای ما به شهریور ۱۴۰۳ برمیگردد، در دو سال به ۴٬۲۹۹ میلیارد تومان رسیده است؛ یعنی ۸۴٪ کارنامهٔ همآفرین در کمتر از نیمی از زمان. زیما هم که از آذر ۱۴۰۲ در دادهها حاضر است، ۳٬۳۵۱ میلیارد تومان جذب کرده. اگر روند امسال ادامه پیدا کند، رتبهٔ انباشته هم دیر یا زود جابهجا میشود.
یک عدد دیگر هم در این مقایسه معنادار است. جمع سرمایهگذاران ثبتشده در طرحهای همآفرین در دادههای داراویو به ۸۳٬۵۹۹ مشارکت میرسد. اگر ۳۰ هزار نفری که فاینتک اعلام کرده سرمایهگذاران منحصربهفرد باشند، هر سرمایهگذار بهطور میانگین در نزدیک به سه طرح این سکو شرکت کرده است؛ نشانهای از اینکه سرمایهگذاران همآفرین به آن برمیگردند.
زیما و ایساتیس کراد چطور جلو افتادند؟
زیما در کل سال ۱۴۰۴، ۶۱ طرح با مبلغ هدف ۱٬۱۱۴ میلیارد تومان آغاز کرد (در ۱۴۰۳ این اعداد ۳۰ طرح و ۵۰۹ میلیارد تومان بود). امسال در کمتر از شش ماه از هر دو عدد گذشته است: ۶۶ طرح و ۱٬۷۲۷ میلیارد تومان. این جهش از تعداد طرح میآید، نه از بزرگتر شدن طرحها؛ میانگین مبلغ هر طرح زیما در ۱۴۰۵ حدود ۲۶ میلیارد تومان است، درست هماندازهٔ همآفرین.
داده علت را ثابت نمیکند، اما یک همزمانی را نشان میدهد: زیما در میان سه سکوی اول بالاترین میانگین نرخ سود پیشبینیشده را دارد (۴۶٫۵٪، در برابر ۴۵٫۱٪ ایساتیس کراد و ۴۳٫۸٪ همآفرین) و طرحهایش بهطور میانگین بیش از ۲۰۰ سرمایهگذار دارند. یک توضیح محتمل این است که نرخ سود بالاتر، سرمایهگذار خرد بیشتری را به طرحهای زیما کشانده و به سکو اجازه داده طرحهای بیشتری را پر کند.
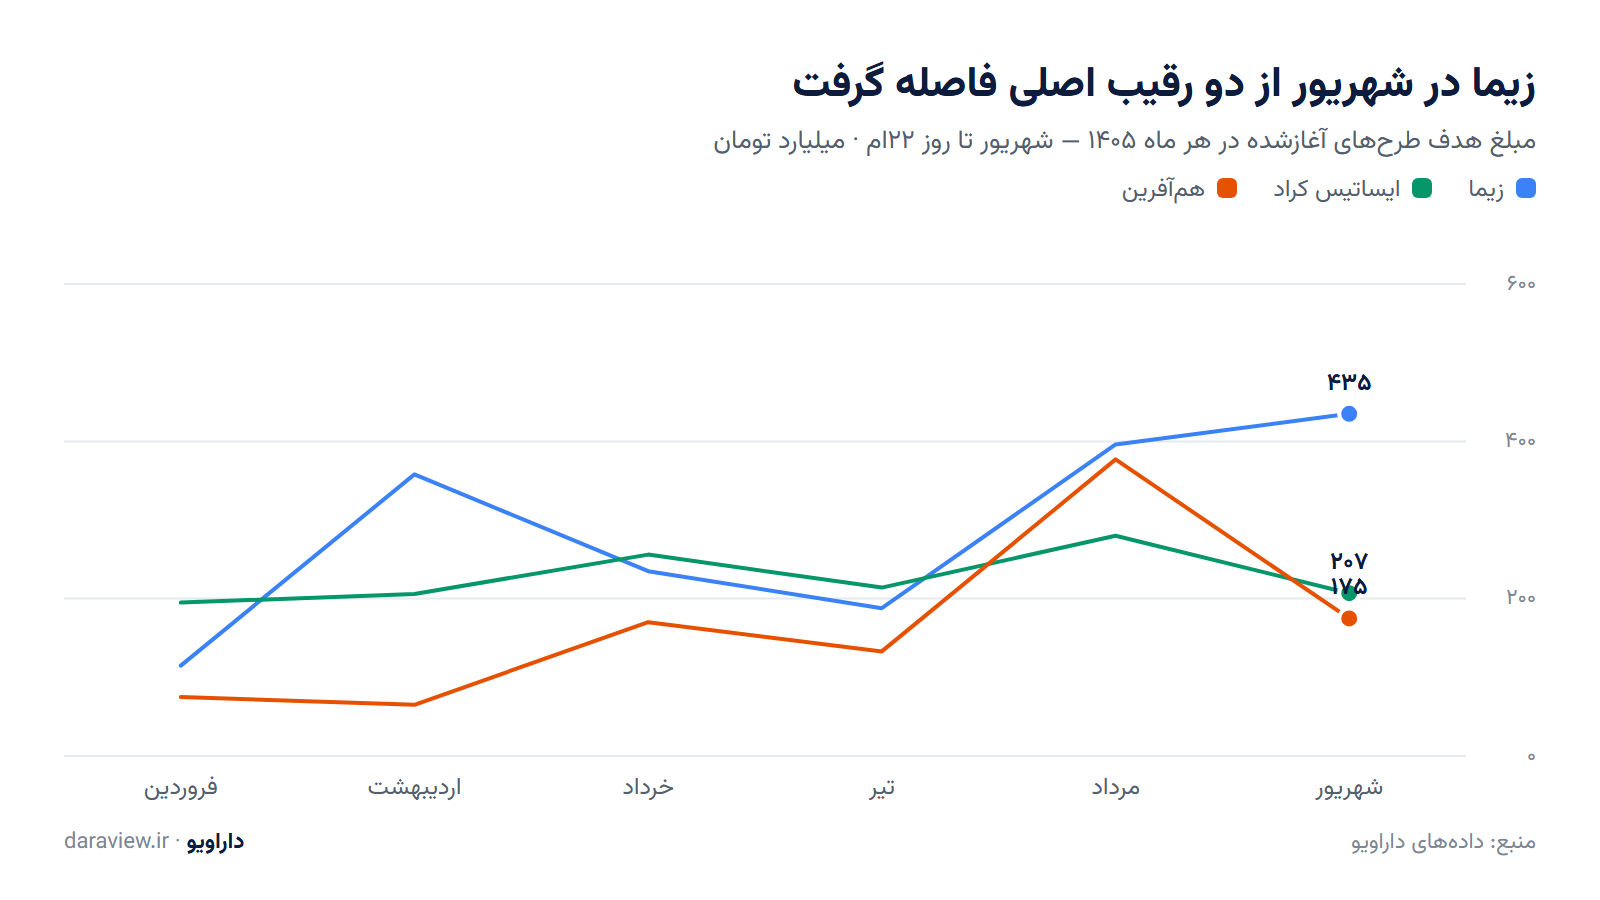
ایساتیس کراد راه دیگری رفته است: بهجای جهش، ثبات. این سکو در هر ماه امسال بین ۸ تا ۱۱ طرح منتشر کرده و ۹۶٪ طرحهایش ضمانتنامهٔ بانکی دارند. همآفرین برعکس نوسان بیشتری داشته: از ۳ و ۴ طرح در فروردین و اردیبهشت به ۱۳ طرح و ۳۷۷ میلیارد تومان در مرداد رسید که پرکارترین ماهش در یک سال گذشته بود. در شهریور اما زیما با ۴۳۵ میلیارد تومان در ۲۲ روز، از هر دو رقیب فاصله گرفته است.
بازار تأمین مالی جمعی چقدر متمرکز است؟
کمتر از آنچه رقابت صدرنشینها نشان میدهد. سه سکوی اول تنها ۲۵٫۷٪ مبلغ هدف طرحهای ۱۴۰۵ را در دست دارند، پنج سکوی اول ۳۶٫۷٪ و ده سکوی اول ۶۰٫۲٪. شاخص هرفیندال–هیرشمن، که مجموع مجذور سهم بازار همهٔ بازیگران است، برای این بازار حدود ۴۷۶ است. وزارت دادگستری آمریکا بازارهای با شاخص زیر ۱٬۰۰۰ را «غیرمتمرکز» میداند؛ بازار تأمین مالی جمعی ایران با فاصلهٔ زیاد زیر این مرز است.
در انتهای دیگر بازار، ۱۵ سکو در کل امسال سه طرح یا کمتر منتشر کردهاند. نتیجه بازاری است که در آن متقاضیان و سرمایهگذاران گزینههای زیادی دارند و هیچ سکویی بهتنهایی آن را در دست ندارد؛ اما کیفیت، شفافیت و سابقهٔ این دهها سکو یکسان نیست.
سکوها در سود، ضمانت و نوع سرمایهگذار چه فرقی دارند؟
| سکو | میانگین سود پیشبینیشده | سهم ضمانت بانکی | مشارکت متوسط هر سرمایهگذار (میلیون تومان) |
|---|---|---|---|
| زیما | ۴۶٫۵٪ | ۷۴٪ | ۱۱۳ |
| ایساتیس کراد | ۴۵٫۱٪ | ۹۶٪ | ۲۲۱ |
| همآفرین | ۴۳٫۸٪ | ۸۲٪ | ۱۰۸ |
| حلال فاند | ۴۵٫۶٪ | ۷۸٪ | ۸۱ |
| پولسار | ۴۱٫۴٪ | ۱۰۰٪ | ۲٬۸۲۳ |
| یکتاکراد | ۴۶٫۷٪ | ۶۱٪ | ۱۱۹ |
| نوین کراد | ۴۵٫۶٪ | ۷۰٪ | ۲۰۵ |
| کاریزماکراد | ۴۴٫۰٪ | ۶۹٪ | ۶۳۷ |
| همآشنا | ۴۷٫۰٪ | ۹۷٪ | ۱۳۲ |
| کارن کراد | ۳۹٫۰٪ | ۸۱٪ | ۸۵ |
| آیبی کراد | ۳۹٫۱٪ | ۱۰۰٪ | ۸۴۲ |
| کارآمد کراد | ۴۳٫۱٪ | ۲۰٪ | ۱٬۱۰۰ |
سه تفاوت از این جدول بیرون میآید.
نخست، نرخ سود. میانگین سود پیشبینیشده در سکوهای پرکار از ۳۹٪ در کارن کراد تا ۴۷٪ در همآشنا متغیر است؛ هشت واحد درصد اختلاف برای طرحهایی که در یک بازار و در یک سال عرضه شدهاند.
دوم، ضمانت. پولسار و آیبی کراد برای همهٔ طرحهای امسال ضمانتنامهٔ بانکی گرفتهاند و ایساتیس کراد و همآشنا برای بیش از ۹۵٪ آنها. در مقابل، این سهم در یکتاکراد ۶۱٪ و در کارآمد کراد، که امسال فقط ۱۰ طرح داشته، ۲۰٪ است.
سوم، و کمتر دیدهشده، نوع سرمایهگذار. در همآفرین، زیما و حلال فاند هر طرح بهطور میانگین بیش از ۲۰۰ سرمایهگذار دارد و مشارکت متوسط هر نفر حدود ۸۰ تا ۱۱۳ میلیون تومان است. در پولسار هر طرح بهطور میانگین تنها ۱۱ سرمایهگذار دارد و مشارکت متوسط به ۲٫۸ میلیارد تومان میرسد؛ کارآمد کراد، آیبی کراد و کاریزماکراد هم به همین الگو نزدیکاند. این دو گروه عملاً دو مدل متفاوتاند: سکوهایی که پول را از هزاران سرمایهگذار خرد جمع میکنند و سکوهایی که طرحهایشان را چند ده سرمایهگذار بزرگ پر میکنند. داده نمیگوید علت چیست؛ حداقل مبلغ مشارکت یا مخاطب هدف هر سکو دو توضیح محتملاند.
یک الگوی دیگر هم دیده میشود، ولی نباید آن را قاعده دانست: دو سکویی که همهٔ طرحهایشان ضمانت بانکی دارند (پولسار و آیبی کراد)، از پایینترین نرخهای سود را هم پیشنهاد میدهند (۴۱٫۴٪ و ۳۹٫۱٪). اما همآشنا با ۹۷٪ ضمانت بانکی، بالاترین میانگین سود را دارد. پس «ضمانت بهتر یعنی سود کمتر» همیشه صادق نیست و مقایسه باید طرح به طرح انجام شود.
برای انتخاب سکو به چه چیزی نگاه کنیم؟
رتبهبندی حجم میگوید کدام سکو بزرگتر است، نه اینکه کدام طرح برای شما مناسبتر است. پنج معیار زیر، از دادههایی که همین حالا در دسترس است، تصویر کاملتری میدهد:
- سابقهٔ انباشته، نه فقط رتبهٔ امسال. همآفرین بیش از پنج سال طرح اجرا کرده است؛ سکوهای تازهتر رشد سریعتری دارند، اما سابقهٔ کوتاهتری.
- ترکیب ضمانتها و صادرکنندهٔ ضمانتنامه. سهم ضمانت بانکی در سکوهای پرکار از ۲۰٪ تا ۱۰۰٪ است؛ متن ضمانتنامه و نام ضامن را در صفحهٔ هر طرح بخوانید.
- نرخ سود در کنار ضمانت. نرخ بالاتر بهتنهایی مزیت نیست؛ آن را با نوع ضمانت و مدت طرح بسنجید.
- سابقهٔ پرداخت. دادهٔ عمومی و یکپارچهای دربارهٔ بازپرداخت طرحها وجود ندارد؛ حتی Crowd Index، که دادههای بازار را گردآوری میکند، این کمبود را اعلام کرده است. سابقهٔ پرداخت بهموقع را از خود سکو بخواهید.
- پراکندگی. در بازاری با ۴۹ سکوی فعال، سرمایه را میان چند طرح و چند سکو پخش کنید تا مشکل یک طرح یا یک سکو کل سبد را درگیر نکند.
فهرست طرحهای در حال جذب سرمایه و فهرست سکوها در داراویو، نرخ سود، نوع ضمانت و ضامن هر طرح را کنار هم نشان میدهد.
پرسشهای متداول
بزرگترین سکوی تأمین مالی جمعی ایران کدام است؟
بسته به معیار. در مجموع سالها همآفرین بزرگترین است: بیش از ۵ همت تأمین مالی به گفتهٔ خودش، که با دادههای داراویو هم میخواند. در ۱۴۰۵ اما زیما هم در مبلغ هدف طرحهای تازه و هم در مبلغ تأمینشدهٔ چهار ماه نخست سال اول است.
کدام سکو بیشترین سود را میدهد؟
در ۱۴۰۵ بالاترین میانگین سود پیشبینیشده مال همآشنا (۴۷٪)، یکتاکراد (۴۶٫۷٪) و زیما (۴۶٫۵٪) بوده است. این عددها پیشبینیاند، نه تعهد، و باید کنار نوع ضمانت هر طرح دیده شوند.
آیا سود طرحهای تأمین مالی جمعی تضمینی است؟
خیر. نرخ اعلامشده «سود پیشبینیشده» است. ضمانتنامه، بهویژه ضمانتنامهٔ بانکی، ریسک را کاهش میدهد اما حذف نمیکند؛ پیش از سرمایهگذاری متن ضمانتنامه را در صفحهٔ طرح بخوانید.
این رتبهبندی چطور ساخته شده است؟
از دادههای داراویو، که طرحهای سکوهای دارای مجوز را بهطور خودکار گردآوری میکند. طرحها بر اساس تاریخ شروع دستهبندی شدهاند و رتبهبندی ۱۴۰۵ بر پایهٔ مبلغ هدف طرحهای آغازشده از ۱ فروردین تا ۲۲ شهریور است. رتبهبندی انباشته بر پایهٔ مبلغ جذبشده است.
روش و منابع
- دادهٔ داراویو: ۶۳۰ طرح در ۴۹ سکو با تاریخ شروع ۱ فروردین تا ۲۲ شهریور ۱۴۰۵. «مبلغ هدف» مبلغی است که طرح برای جذب اعلام کرده و «مبلغ جذبشده» پولی است که تا تاریخ برش جمع شده. میانگین سود، میانگین سادهٔ نرخ پیشبینیشدهٔ طرحهاست. مشارکت متوسط هر سرمایهگذار، مبلغ جذبشده تقسیم بر تعداد سرمایهگذاران است، فقط در طرحهایی که این تعداد منتشر شده.
- رتبهبندی انباشته: از نخستین طرح هر سکو در دادههای داراویو؛ دادههای همآفرین از مرداد ۱۴۰۰ و دادههای ایساتیس کراد از شهریور ۱۴۰۳ شروع میشود.
- شاخص هرفیندال–هیرشمن: مجموع مجذور سهم هر سکو (به درصد) از مبلغ هدف طرحهای ۱۴۰۵.
- تجارتنیوز — معرفی برترین سکوهای تأمین مالی جمعی در ۴ ماه نخست ۱۴۰۵ (۲۴ مرداد ۱۴۰۵)
- اکوایران — رکورد فاینتک در تأمین مالی جمعی (۱۸ شهریور ۱۴۰۵)
- دیجیاتو — رکورد تأمین مالی جمعی در بهار ۱۴۰۵ (۸ تیر ۱۴۰۵)
- سکوی همآفرین
- وزارت دادگستری آمریکا — شاخص هرفیندال–هیرشمن