محمدعلی شیرازی، مدیرعامل فرابورس ایران، ۱۱ مهر ۱۴۰۵ اعلام کرد تأمین مالی جمعی در نیمهٔ اول امسال به ۱۸٬۹۲۸ میلیارد تومان رسیده؛ رشد ۱۲۳ درصدی نسبت به مدت مشابه سال قبل و برای اولین بار بیشتر از پذیرهنویسی اوراق شرکتی. دادههای داراویو همین تصویر را تأیید میکند: تا پایان شهریور ۷۲۱ طرح به ارزش هدف ۱۸٬۴۶۰ میلیارد تومان در ۵۷ سکو ثبت شده، نزدیک به ۹۷٪ رقم فرابورس.
اما عدد کلی فقط نیمی از داستان است. زیر آن، رتبهٔ سکوها جابهجا شده: زیمایی که نیمسال قبل سوم بود، امسال صدرنشین شد. ترکیب ضمانتها هم تغییر کرده، حتی وقتی سهم بانک ثابت مانده. برای دیدن این جابهجاییها باید از عدد تجمیعی فرابورس جلوتر رفت و ۷۲۱ طرح را سکوبهسکو و ماهبهماه نگاه کرد.
بازار نیمهٔ اول ۱۴۰۵ چقدر رشد کرد؟

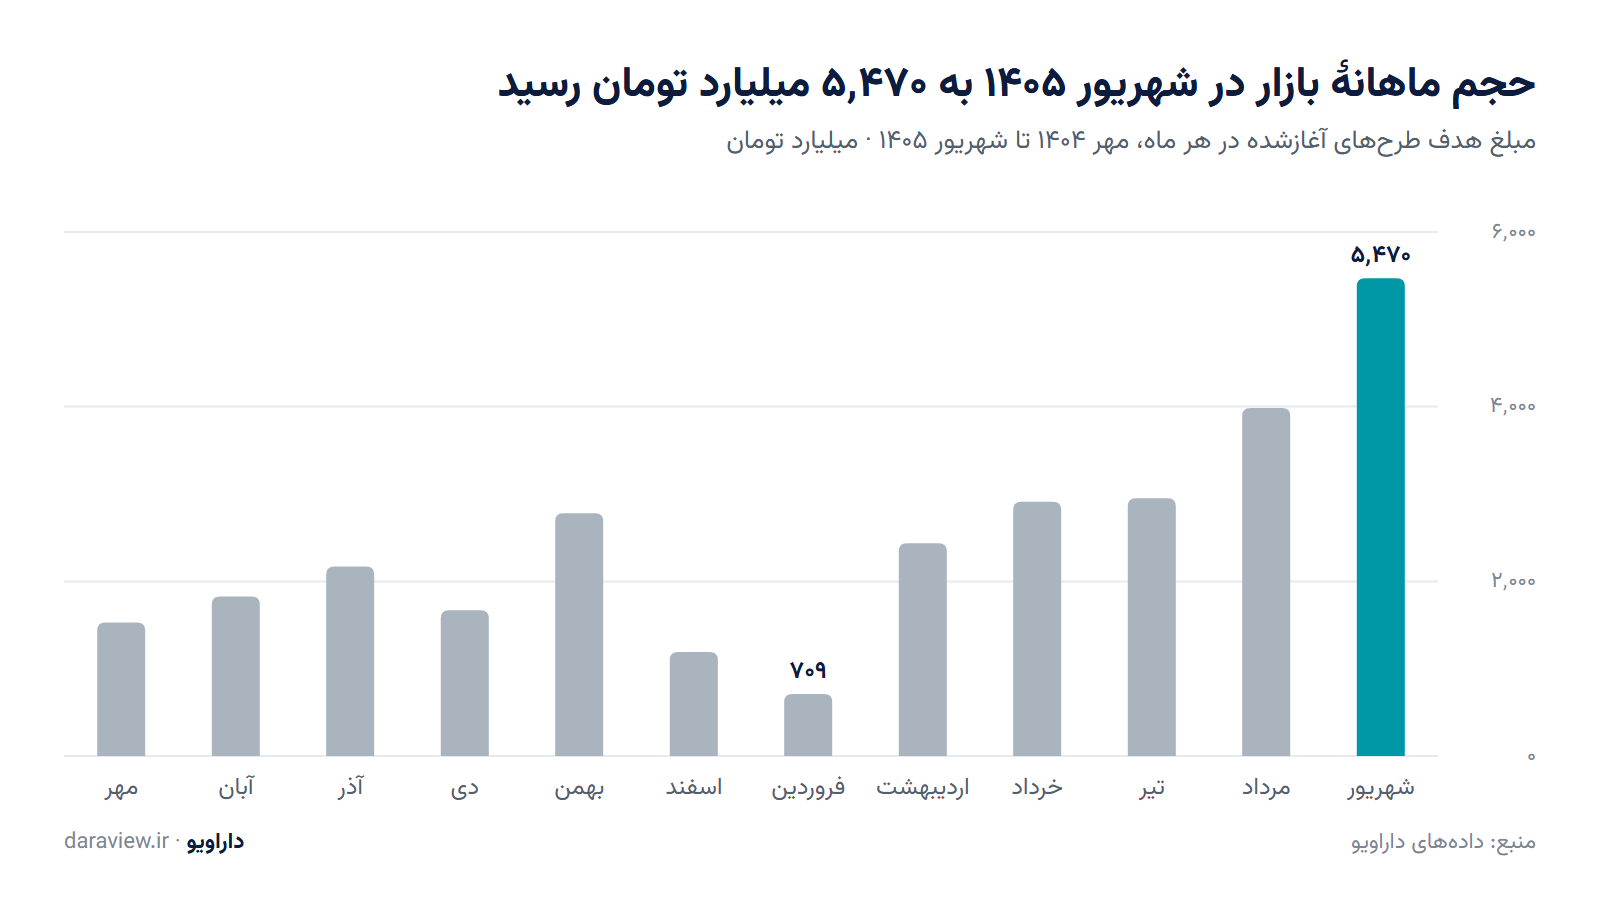
از ابتدای فروردین تا پایان شهریور ۱۴۰۵، ۷۲۱ طرح با مبلغ هدف ۱۸٬۴۶۰ میلیارد تومان (۱۸٫۵ همت، یعنی هزار میلیارد تومان) در ۵۷ سکو آغاز شده است. نسبت به نیمسال قبل (مهر تا اسفند ۱۴۰۴: ۵۳۹ طرح، ۱۱٬۱۶۳ میلیارد تومان)، این رشدی نزدیک به ۶۵٪ است. روند هم یکدست نیست: فروردین با تعطیلات نوروز تنها ۷۰۹ میلیارد تومان داشت، اما از آنجا هر ماه بیشتر از ماه قبل شد و شهریور با ۱۹۱ طرح و ۵٬۴۷۰ میلیارد تومان پرحجمترین ماه نیمسال از آب درآمد.
رقم داراویو (۱۸٬۴۶۰ میلیارد تومان، ۷۲۱ طرح) با رقم رسمی فرابورس (۱۸٬۹۲۸ میلیارد تومان، ۷۵۰ طرح) تقریباً یکی است؛ اختلاف حدود ۲٫۵٪ در مبلغ و ۴٪ در تعداد طرح. بخشی از این فاصله احتمالاً طرحهاییاند که فرابورس تأییدشان کرده ولی هنوز روی سایت سکوی خودشان منتشر نشدهاند و داراویو که داده را از سایت سکوها جمع میکند، هنوز نمیبیندشان. عدد شیرازی زاویهٔ دیگری هم دارد که در دادهٔ داراویو نیست: تأمین مالی جمعی در نیمهٔ اول ۱۴۰۵ به ۵۱٪ از کل تأمین مالی بدهی فرابورس و ۳۲٪ از کل اوراق شرکتی بورس و فرابورس رسیده؛ این سهم در سال ۱۴۰۰ کمتر از ۴٪ بود.
کدام سکوها جابهجا شدند؟
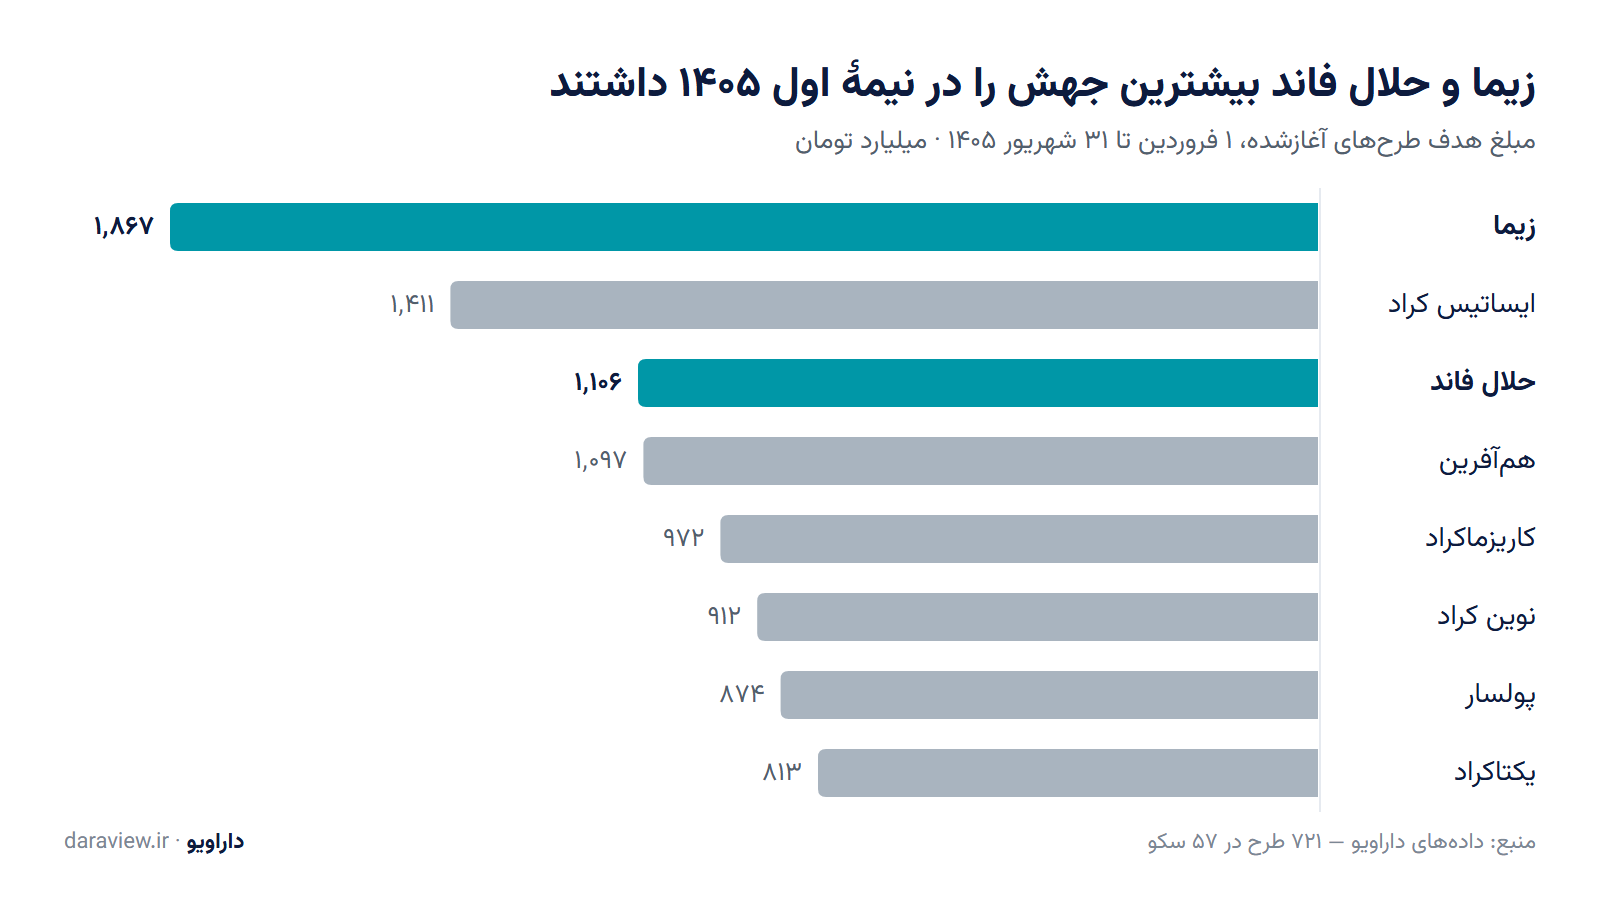
نیمسال قبل، ایساتیس کراد با ۱٬۲۵۵٫۵ میلیارد تومان صدرنشین بود و زیما با ۸۸۲ میلیارد تومان سوم. در نیمهٔ اول ۱۴۰۵ این ترتیب به هم خورده:
| سکو | رتبه، نیمسال قبل | مبلغ هدف (میلیارد تومان) | رتبه، نیمهٔ اول ۱۴۰۵ | مبلغ هدف (میلیارد تومان) | رشد |
|---|---|---|---|---|---|
| زیما | ۳ | ۸۸۲ | ۱ | ۱٬۸۶۷ | ۱۱۲٪ |
| ایساتیس کراد | ۱ | ۱٬۲۵۵٫۵ | ۲ | ۱٬۴۱۱٫۳ | ۱۲٪ |
| حلال فاند | ۵ | ۶۳۳٫۹ | ۳ | ۱٬۱۰۶ | ۷۵٪ |
| همآفرین | ۲ | ۹۸۴٫۵ | ۴ | ۱٬۰۹۷ | ۱۱٪ |
| پولسار | ۴ | ۷۰۸ | ۷ | ۸۷۴ | ۲۳٪ |
زیما مبلغ هدفش را بیش از دو برابر کرده و از رتبهٔ سوم به اول رسیده؛ حلال فاند هم با رشد ۷۵٪ دو پله بالا آمده. در طرف مقابل، ایساتیس کراد و همآفرین هم رشد کردهاند، نه کم (۱۲٪ و ۱۱٪)، اما چون کندتر از رقیبها حرکت کردهاند، رتبهشان افت کرده. این یادآوری مهمی است: افت رتبه لزوماً بهمعنای افت سکو نیست، بهمعنای عقبافتادن از سرعت رشد بازار است. جزئیات رتبهبندی ۴ ماه نخست امسال، پیش از این جهش زیما و حلال فاند، در مقالهٔ رتبهبندی سکوهای تأمین مالی جمعی ۱۴۰۵ آمده است.
با همهٔ این جابهجاییها، بازار هنوز پخش است: زیما، ایساتیس کراد و حلال فاند با هم تنها ۲۳٫۸٪ از حجم نیمهٔ اول ۱۴۰۵ را دارند و برای رسیدن به نیمی از بازار باید ۹ سکوی برتر را جمع زد — نه عدد کوچکی، برای بازاری با ۵۷ سکوی فعال.
ساختار ضمانت: بانک ثابت، صندوق در حال رشد
سهم ضمانت بانکی عملاً جابهجا نشده: ۷۵٫۷٪ طرحهای نیمسال قبل و ۷۵٫۶٪ طرحهای نیمهٔ اول ۱۴۰۵ با ضمانتنامهٔ بانکی عرضه شدهاند. چیزی که تغییر کرده، رقیب دوم است: سهم ضمانت صندوقهای پژوهش و فناوری از ۱۴٫۱٪ به ۱۶٫۴٪ رسیده، یعنی از هر شش طرح یکی با این نوع ضمانت عرضه شده، در برابر هر هفت طرح در نیمسال قبل.
در میان بانکهای ضامن، بانک ملی ایران با ۱۱۱ طرح و بانک شهر با ۷۳ طرح بیشترین حضور را دارند؛ بعد از آنها بانک کشاورزی (۴۱)، بانک توسعه تعاون (۳۲) و بانک تجارت (۳۲) قرار میگیرند. این پنج بانک با هم پشتوانهٔ بیش از نیمی از طرحهای دارای ضمانت بانکیاند. فهرست کامل ضامنهای بازار و سهم هرکدام بهروز و قابل فیلتر است.
نرخ سود بالا رفت، شرکتهای تازه هم آمدند
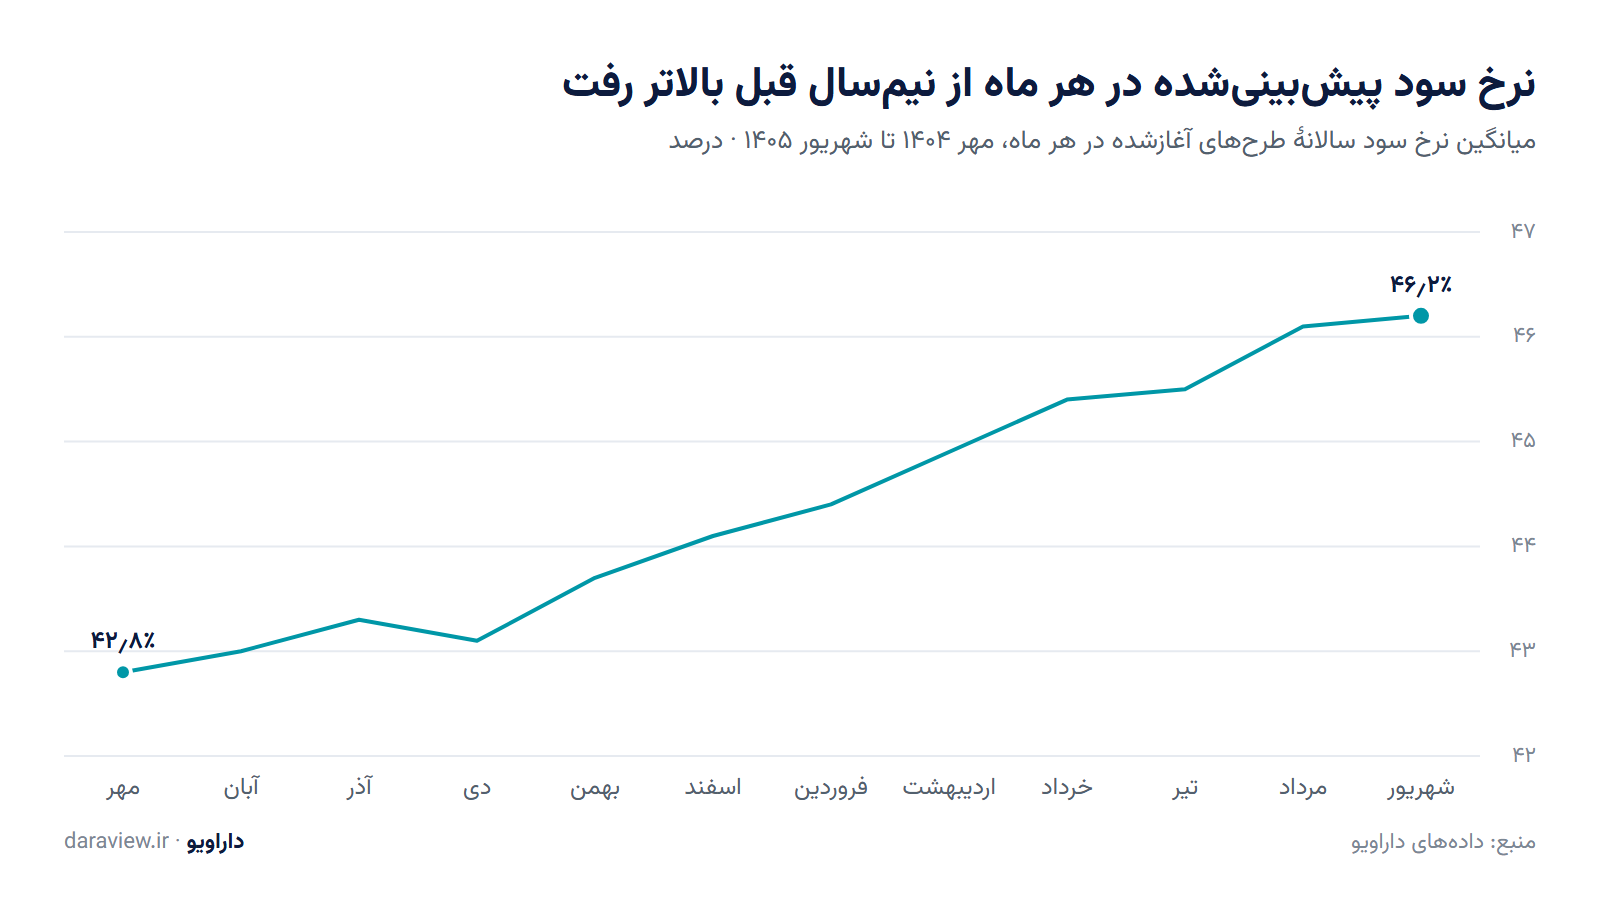
میانگین نرخ سود سالانهٔ پیشبینیشده از ۴۳٫۳٪ در نیمسال قبل به ۴۵٫۶٪ در نیمهٔ اول ۱۴۰۵ رسیده، و این رشد پلکانی نبود؛ در تکتک دوازده ماه از مهر ۱۴۰۴ (۴۲٫۸٪) تا شهریور ۱۴۰۵ (۴۶٫۲٪) بالا رفته است. نرخ بالاتر همزمان با رشد حجم بازار آمده — نشانهای از اینکه سکوها برای جذب سرمایهگذار بیشتر، سود پیشنهادی را هم بالا بردهاند، نه فقط تعداد طرح را.
سمت تقاضا هم رشد کرده: ۳۸۴ شرکت در نیمهٔ اول ۱۴۰۵ دستکم یک طرح داشتهاند، در برابر ۳۲۴ شرکت نیمسال قبل. از این ۳۸۴ شرکت، ۱۶۶ تا (۴۳٪) برای اولینبار در دادههای داراویو ظاهر شدهاند و ۲۱۸ تای دیگر پیش از امسال هم دستکم یک طرح داشتهاند؛ یعنی بیشتر شرکتهای فعال نیمهٔ اول ۱۴۰۵ تازهکار نیستند و سابقهای در این بازار دارند. میانگین مبلغی که هر سرمایهگذار در یک طرح گذاشته هم به ۱۸۱٫۷ میلیون تومان رسیده.
برای سرمایهگذار چه معنایی دارد؟
نرخ سود پیشبینیشدهٔ بالاتر (نزدیک ۴۶٪ در شهریور) جذاب به نظر میرسد، اما این عدد را سکو اعلام میکند، نه تضمین پرداختشده؛ ریسک نکول شرکت متقاضی همچنان روی دوش سرمایهگذار است و با نوع ضمانت طرح سنجیده میشود، نه با نرخ سود. ثابت ماندن سهم ضمانت بانکی در حدود ۷۵٪ به این معناست که ساختار ریسک کلی بازار در نیمهٔ اول ۱۴۰۵ تغییر زیادی نکرده؛ تمرکز روی بانکهای ضامن همان بانکهای بزرگ و شناختهشده ماند.
نکتهٔ دوم این است که ۴۳٪ شرکتهای فعال امسال تازهواردند و سابقهای در تأمین مالی جمعی ندارند. برای طرحی از یک شرکت تازهوارد، نوع و صادرکنندهٔ ضمانتنامه اهمیت بیشتری از همیشه پیدا میکند، چون سابقهٔ خود شرکت در این بازار صفر است.